Catégorie
30/09/2026
Texte
L’impôt sur le revenu ne peut être inférieur à 20 % du Revenu Fiscal de Référence
Qui est concerné ?
- Environ 25 000 foyers fiscaux en France
- Revenus élévés : > 500 000 € (couple) / > 250 000 € (célibataire). Principalement dirigeants, entrepreneurs, investisseurs et détenteurs de revenus financiers importants.
Principe du CDHR
Le taux d’IR ne peut pas être inférieur à 20% du RFR ajusté.
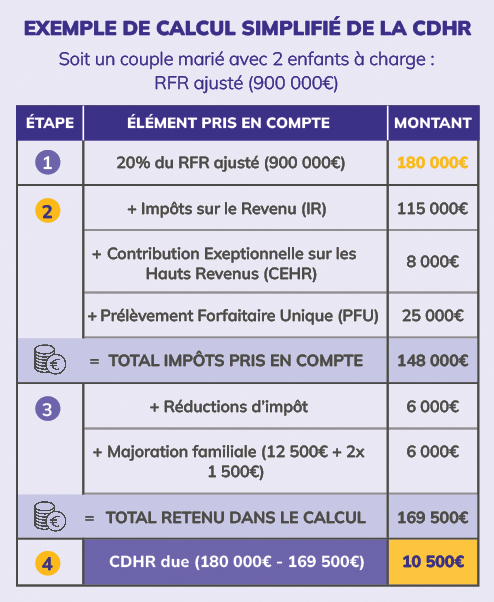
Si le total des impôts pris en compte (IR + CEHR + prélèvements forfaitaires) est inférieur à ce seuil, une contribution différentielle (CDHR) est due.
Crédits, réductions d’impôt et majoration familiale sont intégrés dans le calcul.
Comment calculer votre CDHR ?
- On calcule 20% du RFR ajusté (Revenu Fiscal de Référence)
- On soustrait les impôts déjà pris en compte : IR + CEHR + prélèvements forfaitaires (dont certains sur assurance-vie)
- On intègre aussi : crédits/réductions d’impôts et majoration familiale. > Le résultat = CDHR due (si positif)
Définition de RFR
Le RFR (Revenu Fiscal de Référence) est un indicateur utilisé par l’administration des revenus du foyer fiscal, après certains retraitements fiscaux.